Alsfeld – Oktober 2026
Strategische Ruhestandsplanung: Wie Selbstständige und Privatanleger in Hessen früh den Grundstein legen
Der Ruhestand ist eine Lebensphase von oft mehreren Jahrzehnten ohne Erwerbseinkommen, und er wird selten so geplant wie das Berufsleben. Der Finanzfachwirt (FH) Kay B. Rogalla aus Alsfeld im Vogelsbergkreis begleitet Unternehmer, Selbstständige und anspruchsvolle Privatanleger dabei, aus Sparen und Vorsorge eine belastbare Strategie zu machen. Strategische Ruhestandsplanung setzt dabei früh an.
Vom Wunsch zur Zahl
„Irgendwann kürzertreten“ ist ein Wunsch, kein Plan. Eine strategische Ruhestandsplanung beginnt mit einer nüchternen Frage: Welchen monatlichen Betrag wird der gewünschte Lebensstandard später kosten, und woher kommt das Geld? Dazu gehören die gesetzliche Rente, soweit Ansprüche bestehen, betriebliche und private Vorsorge, Mieteinnahmen, Kapitalanlagen und bei Unternehmern der mögliche Erlös aus dem Betrieb. Erst aus dieser Gegenüberstellung ergibt sich, ob eine Lücke besteht und wie groß sie ist.
Rogalla verbindet diesen Schritt mit der langfristigen Bedarfsplanung, der vierten Stufe seines Systems der Vermögensarchitektur. Die ersten drei Stufen sorgen dafür, dass vorher Bestand, Kosten, Risiken und existenzielle Absicherung geklärt sind.
Warum der frühe Beginn so viel ausmacht
Zeit ist der stärkste Hebel im Kapitalaufbau. Wer früh anlegt, braucht für dasselbe Ziel monatlich deutlich weniger als jemand, der erst zehn Jahre vor dem Ruhestand beginnt, weil die Erträge selbst wieder Erträge erwirtschaften. Zugleich wirken Kosten über Jahrzehnte. Deshalb lohnt es sich, Gebühren und Vertragskosten in Euro zu betrachten und nicht nur als Prozentwert im Kleingedruckten.
Drei Bausteine einer belastbaren Planung
- Absicherung vor Anlage: Wer seine Arbeitskraft nicht abgesichert hat, riskiert, dass die Vorsorge unterbrochen oder vorzeitig aufgelöst werden muss.
- Struktur statt Produktsammlung: Bestehende Verträge werden auf Kosten, Leistung und Passung zum Gesamtplan geprüft. Nicht jede Altlast muss ersetzt werden, aber jede sollte bewertet sein.
- Entnahmeplanung: Wie das Kapital im Ruhestand ausgezahlt wird, entscheidet mit darüber, wie lange es reicht. Steuerliche Rahmenbedingungen spielen dabei eine wesentliche Rolle.
Besonderheit Hessen und ländlicher Raum
Im Vogelsbergkreis und in Mittelhessen prägen vielfach mittelständische und familiengeführte Betriebe die Wirtschaft. Viele Inhaber besitzen Immobilien und Betriebsvermögen, aber vergleichsweise wenig liquides Kapital. Für sie stellt sich die Frage, wie aus gebundenem Vermögen ein verlässlicher Ruhestand wird, und ob und wie der Betrieb in der Familie weitergeführt werden kann. Ruhestandsplanung und finanzielle Unternehmensnachfolge greifen hier unmittelbar ineinander.
Generationen im Blick
Zu Rogallas Ansatz der Vermögensarchitektur gehört der generationenübergreifende Gedanke. Wer Vermögen aufgebaut hat, möchte es oft geordnet weitergeben. Dafür sollten Kapitalaufbau, Kapitalsicherung und Kapitalübertragung früh zusammen geplant werden; das erleichtert es, steuerliche Fristen und Freibeträge sinnvoll zu nutzen. Rechtsfragen klärt er gemeinsam mit Partnern wie der Rechtsanwaltskanzlei Rogalla und Steuerexperten.
Zur Person
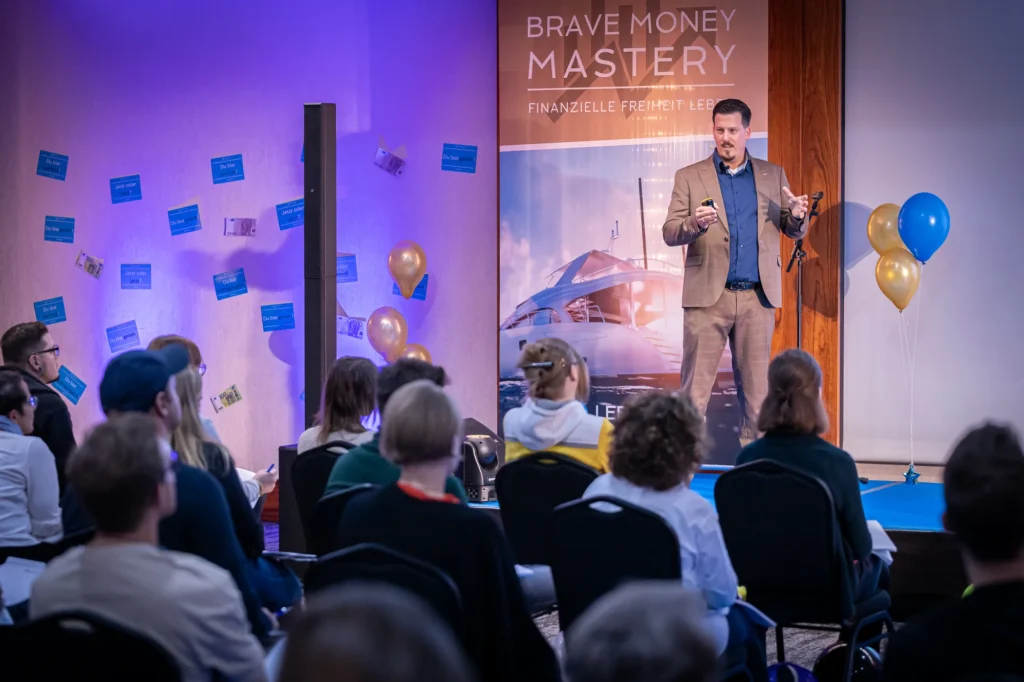
Kay B. Rogalla ist seit 2004 in der Finanzbranche tätig, studierter Finanzfachwirt (FH) und hat sich in sieben Zusatzausbildungen weiterqualifiziert. Er ist Geschäftsführer der OPTIMA GmbH, Bundesvorsitzender des Bundesverbandes für betriebliche Leistungsoptimierung e. V., Sachbuchautor, Referent und Speaker. Gemeinsam mit Brian Tracy ist er Co-Autor eines internationalen Bestsellers. In seinem Podcast „Deine Vermögensarchitektur“ ordnet er Finanzthemen verständlich ein.
Beratungsbüro: Markt 9, 36304 Alsfeld · Hauptverwaltung: Marburger Straße 64, 36320 Kirtorf
Web: www.kay-rogalla.de
Profil im Wirtschaftsexperten-Portal: Kay B. Rogalla
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Anlage-, Steuer- oder Rechtsberatung.
ANZEIGE